عبور با گذرنامه
در روز سهشنبه، همزمان با رأیگیری آمریکاییها در انتخابات میاندورهای، یک نماینده مجلس ایران اعلام کرد که کشتیهای هند، چین، عراق و قطر از محدودیتهای عبور از تنگه هرمز معاف خواهند بود. کشتیهای هندی و چینی باید هزینهای پرداخت کنند و سایرین همچنان در معرض خطر باقی میمانند. در همان هفته، یک تانکر حامل گازوئیل روسی به مقصد نیویورک در حرکت بود؛ محمولهای که پس از توافق ترامپ و پوتین برای کاهش قیمت سوخت در آمریکا ارسال شده بود. ذخیره راهبردی نفت ایالات متحده ۲۸۳.۸ میلیون بشکه داشت، که کمترین میزان آن از سال ۱۹۸۲ تاکنون محسوب میشود.
این موارد را اگر کنار هم بخوانیم، سه داستان جداگانه به نظر نمیرسند. آنها نشان میدهند که سیستم اضطراری نفت جهان بر فرضیهای استوار است که دیگر اعتبار ندارد. این سیستم بر این ایده بنا شده بود که شوئی عرضه، همه واردکنندگان را به طور یکسان تحت تأثیر قرار میدهد و ذخایر مشترک میتوانند شکاف ایجاد شده را پر کنند. اما در سال ۲۰۲۶، دسترسی به نفت بر اساس پرچم کشتی تخصیص داده میشود و بزرگترین حائلهای امنیتی کاملاً خارج از این سیستم قرار دارند.
پلی که برای چند هفته ساخته شده بود
آژانس بینالمللی انرژی (IEA) پس از تحریم نفتی عربی سال ۱۹۷۳ حول یک قانون شکل گرفت: اعضا باید ذخایری معادل حداقل ۹۰ روز واردات خالص داشته باشند و در زمان بحران آنها را به صورت مشترک آزاد کنند. در ماه مارس، اعضای این آژانس ۴۲۶ میلیون بشکه را تعهد کردند، بیش از دو برابر مجموع اقدام سال ۲۰۲۲ و بزرگترین اقدام در تاریخ این سازمان. حدود ۳۳۰ میلیون بشکه تا اواسط اکتبر به بازار رسیده بود. در دوم اکتبر، گروه هفت (G7) توافق کرد که تا ۱۰۰ میلیون بشکه دیگر طی چهار ماه آزاد کند، که بخش عمده آن گازوئیل بود.
شوئی که این ذخایر برای پر کردن شکاف آن طراحی شدهاند، همچنان ادامه دارد. پیش از آغاز جنگ در ۲۸ فوریه، روزانه حدود ۲۰ میلیون بشکه از تنگه هرمز عبور میکرد. وقتی شرکتهای بیمه مسئولیت و غرامت (P&I) در اوایل مارس پوشش جنگی خود را لغو کردند، ترافیک تانکرهای نفتی به صفر رسید. خطوط لوله جایگزین میتوانند روزانه حدود ۹ میلیون بشکه حمل کنند. رسانه MD ماه گذشته هشدار داد که ذخایر در حال اتمام هستند. مشکل عمیقتر، طراحی خودِ سیستم است.
چهار فرضیه، همه نقض شدهاند
سیستم سال ۱۹۷۴ بر چهار فرضیه استوار بود: اینکه شوئیها کوتاهمدت هستند، اینکه دارندگان بزرگ ذخایر داخل باشگاه اعضا هستند، اینکه عضو اصلی (آمریکا) مایل به نگهداری نفت است و اینکه اختلال به معنای بستن شیر فلکه توسط یک کارتل است. در سال ۲۰۲۶ هر چهار فرضیه شکست خوردهاند.
با زمان شروع کنیم. آزادسازی رکوردی مارس معادل حدود چهار روز مصرف جهانی یا تقریباً ۲۰ روز جریان قبل از جنگ در تنگه هرمز بود. ذخایر بر حسب بشکه اندازهگیری میشوند، اما یک بسته شدن بر حسب زمان سنجیده میشود. یک حائل محدود نمیتواند یک قطعی نامحدود زمانی را پوشش دهد. این حائل تنها میتواند زمان خرید برای یک توافق، مسیرهای جدید یا کاهش تقاضا فراهم کند و پس از هشت ماه، هیچکدام از این موارد در مقیاس مورد نیاز محقق نشدهاند.
دوم، بزرگترین دارنده ذخایر عضو این باشگاه نیست. چین تخمین زده میشود که ۱.۲ تا ۱.۴ میلیارد بشکه ذخیره دارد، چندین برابر ذخایر ایالات متحده. از زمانی که قانون انرژی سال ۲۰۲۵ نگهداری ذخایر را به تکلیفی قانونی برای شرکتهای چینی تبدیل کرد، این کشور به ساخت ذخایر ادامه داده است. در طول جنگ، پکن از ذخایر تجاری خود حدود ۱ میلیون بشکه در روز برداشت کرد و همزمان به افزودن به ذخایر راهبردی خود ادامه داد. این امر فشار بر بازار جهانی را کاهش داد، اما به شرایط چین، بدون هماهنگی و بدون تعهد به ادامه کار. اکنون که کشتیهای چین میتوانند با پرداخت حق عبور از تنگه هرمز رد شوند، حائل آنها علاوه بر بشکهها، با دسترسی نیز پشتیبانی میشود.
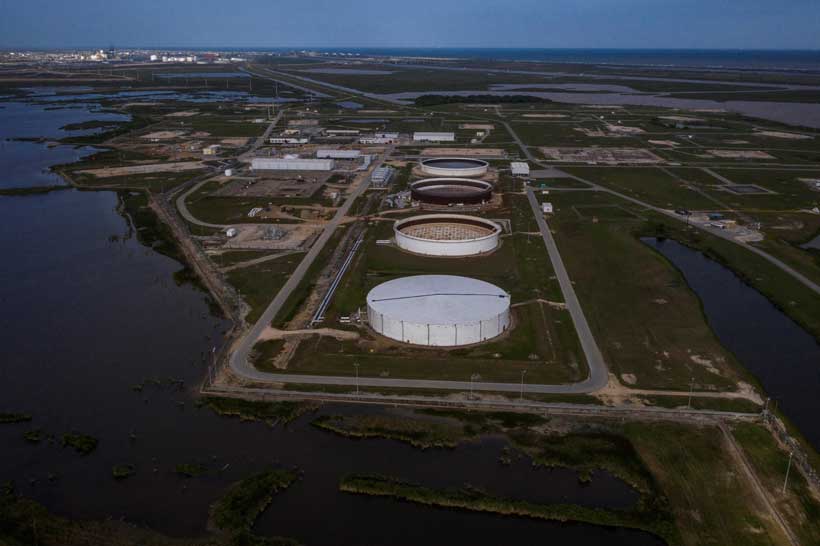
سوم، عضو اصلی دیگر نقش خود را ایفا نمیکند. ایالات متحده به عنوان صادرکننده خالص، تعهد ۹۰ روزه ندارد، اما بیش از ۴۰ درصد هر آزادسازی جمعی را تأمین میکند. ذخایر این کشور از نظر فیزیکی فرسوده شده است. دفتر پاسخگویی دولت (GAO) در ژوئن درباره بدهی فزاینده تعمیر و نگهداری هشدار داد و یادداشتی از شورای آتلانتیک یافتههای GAO را نقل میکند که نشان میدهد قابلیت تخلیه ذخایر ۶۱ درصد ظرفیت طراحی و قابلیت پر کردن ۵۶ درصد است. از نظر سیاسی، ذخایر در آستانه کمپین انتخابات میاندورهای خرج شدند و راهحل لحظه آخری واشنگتن، گازوئیل روسی بود.
چهارم، شکل تهدید تغییر کرده است. در سال ۱۹۷۳ تولیدکنندگان عرب عرضه را کاهش دادند. در سال ۲۰۲۶، تنگه از نظر حقوقی باز است اما از نظر تجاری بسته شده است: شرکتهای بیمه از ارائه پوشش خودداری میکنند، مینها و پهپادها بقیه کار را انجام میدهند و «سازمان جدید تنگه خلیج فارس» ایران مجوزهای عبور امن میفروشد. واشنگتن هشدار داده که پرداخت این عوارض ممکن است منجر به تحریمهای آمریکا شود. قوانین دریایی تنها اجازه عوارض شفاف و غیرتبعیضآمیز را میدهند. ایران در حال فروش عبور تبعیضآمیز است و هیچیک از نهادهای قرن بیستم مانع آن نشدهاند.
بنابراین اکنون چه کسی ظرفیت مازاد را در اختیار دارد؟ نه اوپک، که چاههای غیرفعال آن عمدتاً پشت تنگه بسته قرار دارند. همانطور که یکی از تحلیلها بیان کرد، بشکهای که پشت تنگه هرمز گیر افتاده است، ظرفیت مازاد محسوب نمیشود. خط لوله شرق-غرب عربستان سعودی در ماه مارس از قبل به سقف انتقال روزانه ۷ میلیون بشکه خود رسیده بود. ظرفیت مازاد واقعی اکنون سه شکل دارد: دسترسی از طریق تنگه که ایران به چین و هند اعطا میکند؛ ظرفیت پالایشگاهی که در دست آمریکا، هند، چین و روسیه است؛ و تخریب تقاضا که بیشترین آسیب را به واردکنندگان فقیر وارد میکند. چین بزرگترین حائل را دارد، اما به عنوان یک پوشش ملی. ایالات متحده اهرمی سیاسی دارد، ممنوعیت صادرات و توافقهای جانبی، اما بشکهها را در اختیار ندارد.
قویترین اعتراض این است که سیستم در حال کار است. دولتهای عضو IEA هنوز بیش از یک میلیارد بشکه ذخیره دارند و آزادسازی مارس واقعاً قیمتها را آرام کرد. هر دو نکته درست است، اما مجموع بزرگ گمراهکننده است. بخش زیادی از آنچه باقی مانده، موجودی عملیاتی است که پالایشگاهها برای عملکرد به آن نیاز دارند و سهم آمریکا در یک ذخیره فرسوده قرار دارد که پر کردن مجدد آن ماهها طول میکشد. پیشبینی مازاد برای سال ۲۰۲۷ که مخازن را پر خواهد کرد، فرض میکند که تولید خلیج فارس تا سهماهه دوم به سطوح قبل از جنگ بازگردد. بدون این شرط، مازاد مورد انتظار به زمستان دوم کمبود تبدیل میشود. یک حائل تنها به اندازه کاری که دولتها با زمان خریداری شده انجام میدهند مفید است. آنها از این زمان فقط برای انتظار استفاده کردهاند.
سه روش اتمام ذخایر
سناریوی پایه (تقریباً ۵۰٪): عبور سخت، سپس گران. یک توافق آمریکا-ایران پس از انتخابات میاندورهای منجر به بازگشایی تدریجی در نیمه اول سال ۲۰۲۷ میشود. اعضای IEA زمستان را با ذخایری در کمترین سطوح چند دهه اخیر به پایان میرسانند و خرید مجدد صدها میلیون بشکه، قیمتها را بالا نگه میدارد دقیقاً زمانی که مصرفکنندگان انتظار کاهش قیمت دارند. IEA مذاکراتی را برای هماهنگی با چین و هند آغاز میکند، اما هیچ چیز الزامآوری نتیجه نمیدهد. فرضیه کلیدی این است که مذاکرات پس از انتخابات در عرض چند هفته پیشرفت کنند.
سناریوی نزولی (تقریباً ۳۰٪): تنگه دارای عوارض به حالت عادی تبدیل میشود. رژیم مجوز ایران به یک بازار دو طبقهای سخت میگیرد. پرچمهای آسیایی معاف با پرداخت هزینه عبور میکنند، در حالی که حملونقل مرتبط با غرب حذف میشود. یک اقدام جمعی سوم دولتها را به سمت ذخایر صنعتی الزامی سوق میدهد و ممنوعیتهای صادراتی گسترش مییابد، ابتدا با گازوئیل. واردکنندگان با حائلهای نازک مانند پاکستان و ویتنام با کمبود فیزیکی مواجه میشوند. برای کسبوکارها، این به معنای قیمتگذاری نفت بر اساس پرچم و مسیر است، نه فقط بر اساس نوع نفت. هشدار اولیه، پیشنهاد یک اقدام سوم IEA قبل از پایان ژانویه است.
سناریوی صعودی (تقریباً ۲۰٪): یک لحظه ۱۹۷۴ دوباره. یک بازگشایی زودهنگام، مازاد مورد انتظار ۲۰۲۷ را جلو میاندازد و دولتها در قیمتهای پایینتر مخازن را پر میکنند. بحران سپس به دلیلی برای بازسازی سیستم تبدیل میشود. این به معنای ذخایر اختصاصی برای گازوئیل و سوخت جت، یک توافق هماهنگی با پکن و دهلی نو، تعمیرات تأمین مالی شده برای ذخایر آمریکا و یک طرح بیمه ریسک جنگی حمایتشده توسط دولت برای نقاط گلوگاه است. این امر نیازمند آن است که آمریکا و چین در دوره رقابت، هماهنگی ذخایر را به عنوان یک منافع مشترک تلقی کنند.
مجوز، نه بشکه
حائل نفتی جهان خالی نیست، اما مکانیابی بدی دارد، بخشی از آن غیرقابل استفاده است و بیشتر آن در دست افراد اشتباه قرار دارد. سیستم سال ۱۹۷۴ هنوز میتواند نفت آزاد کند. اما نمیتواند تصمیم بگیرد چه کسی از تنگه عبور میکند، خام را به گازوئیل پالایش میکند، یا چین را مجبور به اشتراکگذاری ذخایرش میکند.
نکات قابل توجه: آیا IEA یا G7 پیش از پایان ژانویه به سمت یک آزادسازی جمعی سوم حرکت میکنند و آیا پکن به آن میپیوندد. یک آزادسازی سوم بدون حضور چین، انقباض باشگاه به ضعیفترین اعضا را تأیید میکند. حضور چین در میز مذاکره، نخستین اصلاح واقعی از سال ۱۹۷۴ خواهد بود.
سیستم اضطراری برای توزیع کمیابی ساخته شده بود. این بحران به دولتها میآموزد که آنچه اکنون کمیاب است، نفت نیست، بلکه مجوز جابهجایی آن است.