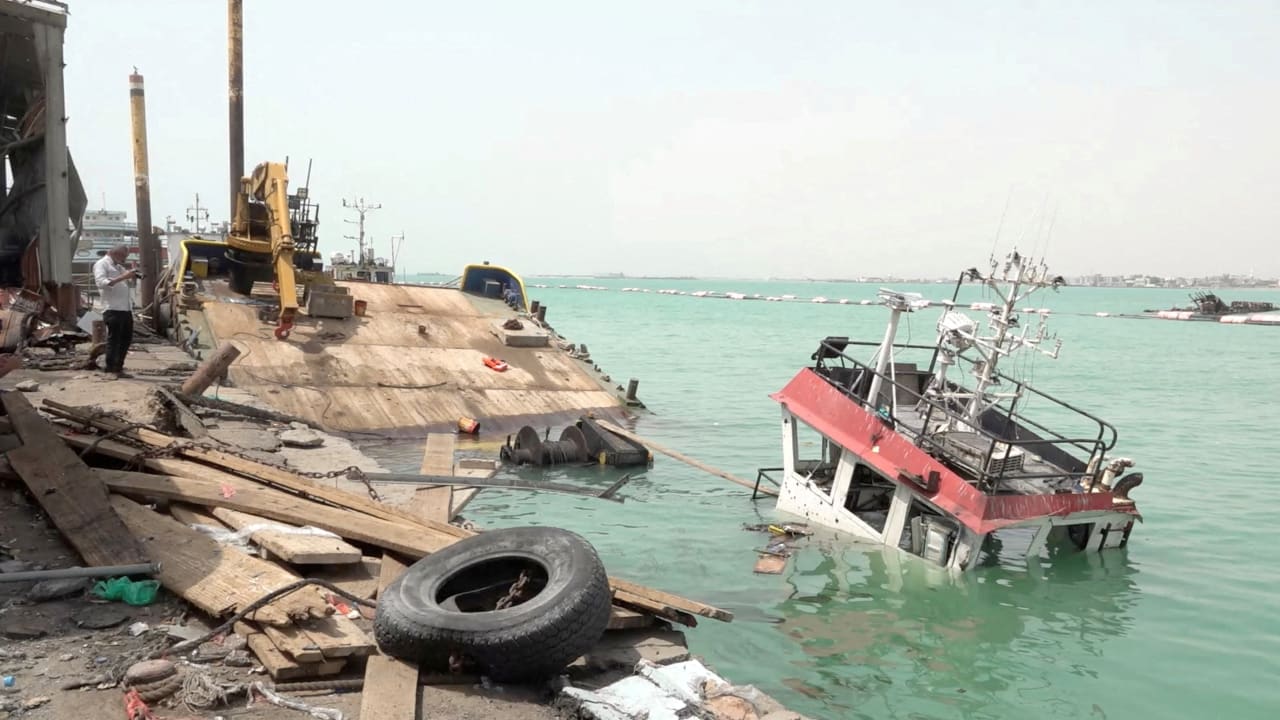
رویارویی مجدد بین واشنگتن و تهران نه تنها از طریق فشار نظامی، بلکه از طریق بازار انرژی نیز فزاینده است؛ جایی که اختلالات در صادرات خلیج فارس قیمت نفت را افزایش داده، تابآوری اقتصادهای منطقه را آزمایش میکند و چالش داخلی رو به رشدی برای ایالات متحده پیش از انتخابات میاندورهای نوامبر ایجاد کرده است.
برای داستانهای بیشتر از The Media Line به themedialine.org مراجعه کنید
این فشار روز سهشنبه زمانی تشدید شد که مسیر اصلی عربستان سعودی برای صادرات نفت بدون عبور از تنگه هرمز دچار setback دیگری شد.
بارگیری نفت در بندر یانبو در دریای سرخ متوقف شد، به گزارش منابع صنعت کشتیرانی به رویترز، در حالی که خط لوله شرق-غرب عربستان پس از حملات به زیرساختهای انرژی پادشاهی همچنان غیرفعال باقی مانده است. به طور جداگانه، لیبی عملیات در سه میدان نفتی را پس از آنکه اعتراضات منجر به بسته شدن یک خط لوله نفت خام شد، متوقف کرد.
قراردادهای آتی نفت خام برنت تا اوایل بعدازظهر سهشنبه در نیویورک ۳.۴۹ دلار یا ۳.۳ درصد افزایش یافت و به بشکهای ۱۰۹.۲۰ دلار رسید، در حالی که نفت خام وست تگزاس اینترمدیت آمریکا ۵.۰۸ دلار یا ۵ درصد افزایش یافت و به ۱۰۶.۴۶ دلار رسید. هر دو شاخص در مسیر ثبت بالاترین قیمت بسته شدن در نزدیک به چهار ماه بودند.

آخرین افزایش قیمت بیش از ترس از یک بسته شدن فرضی تنگه هرمز را منعکس میکند.
ترافیک از طریق این آبراهه از قبل به شدت کاهش یافته است. دادههای اولیه Kpler که توسط رویترز نقل شده است نشان میدهد که تنها چهار کشتی تجاری روز دوشنبه از تنگه هرمز عبور کردند، در حالی که این رقم یکشنبه ۱۰ مورد بود. قبل از جنگ، تقریباً ۱۲۵ کشتی تجاری بزرگ روزانه از این تنگه عبور میکردند. برخی از کشتیها ممکن است در این ارقام بازتاب نیافته باشند زیرا کشتیها به طور فزایندهای سیستمهای ردیابی خود را در طول آنچه «عبور تاریک» نامیده میشود خاموش میکنند تا مواجهه خود را کاهش دهند.
بازارها اکنون هم بشکههایی که به طور فیزیکی از عرضه حذف شدهاند و هم ریسک اتفاقات بعدی را قیمتگذاری میکنند.
چارل لو رو از MENA Strategic Watch در دبی گفت که هر دو جزء اکنون در قیمت لحاظ شدهاند.
«نفت خام برنت با قیمت ۱۰۳.۷۸ دلار در هر بشکه معامله میشود، افزایش از حدود ۷۰ تا ۷۳ دلار قبل از درگیری و نزدیک به اوج هفتگی ۱۰۸ دلار. از افزایش تقریبی ۳۰ دلاری، تخمین زده میشود ۱۲ تا ۱۵ دلار بازتاب زیانهای تأیید شده عرضه باشد، سازگار با چارچوب حق بیمه ریسک گلدمن ساکس. مابقی یک حق بیمه عدم قطعیت مرتبط با مدت زمان درگیری و گسترش آن به دریای سرخ است که کاهش سریع را بعید میسازد»، او به The Media Line گفت.
قیمتها از زمانی که لو رو آن ارزیابی را انجام داد بیشتر افزایش یافته است، اما نیروهای بنیادینی که او شناسایی کرد برجستهتر شدهاند. بازارهای نفت دیگر فقط احتمال اینکه ایران بتواند صادرات از طریق هرمز را مختل کند را قیمتگذاری نمیکنند. تولید، کشتیرانی، بیمه و مسیرهای صادراتی جایگزین از قبل تحت تأثیر قرار گرفتهاند.
ترافیک نفتکشها به شدت از سطوح قبل از جنگ کاهش یافته است
ارزیابی لو رو به کاهش شدید ترافیک نفتکشها از سطوح قبل از جنگ، محدودیتهای تولید در بخشهایی از خلیج فارس و بیمه دریایی گرانتر اشاره دارد. گزارش او بحران را تکامل یافته از یک مشکل نقطه گلوگاه واحد متمرکز بر هرمز به یک سوال گستردهتر درباره امنیت عرضه خلیج فارس توصیف میکند.
تنگه هرمز به طور تاریخی تقریباً یک پنجم تا یک چهارم حملات نفتی جهان را همراه با سهم مشابهی از گاز طبیعی مایع (LNG) جهانی حمل میکرد. تنها عربستان سعودی و امارات متحده عربی ظرفیت عملیاتی قابل توجه خط لوله برای انتقال صادرات خارج از تنگه را دارند.
«فقط عربستان سعودی و امارات خطوط لوله عملیاتی دارند که از تنگه هرمز دور میزنند و مجموعاً کمتر از نیمی از حجم ترانزیت قبل از جنگ را پوشش میدهند. کویت، قطر و بحرین عملاً هیچ ظرفیت دور زدن ندارند. صادرات LNG قطر به ویژه آسیبپذیر است زیرا گاز مایع باید حمل شود. خطوط لوله موجود نیز تنها محافظت جزئی ارائه میدهند زیرا اهداف ثابتی هستند و نمیتوانند با ظرفیت عادی هرمز رقابت کنند»، لو رو گفت.
رویدادها در عربستان سعودی اکنون آسیبپذیری آن گزینههای جایگزین را نشان داده است.
خط لوله ۱۲۰۰ کیلومتری شرق-غرب پادشاهی، که همچنین به عنوان Petroline شناخته میشود، نفت خام را از عربستان شرقی به یانبو در دریای سرخ حمل میکند و امکان دور زدن هرمز برای صادرات را فراهم میکند. این خط لوله در طول جنگ اهمیت فزایندهای پیدا کرده بود و در بخشی از درگیری حدود ۴ تا ۵ میلیون بشکه در روز را از طریق مسیر غربی منتقل میکرد.
یک حمله پهپادی هفته گذشته خط لوله را غیرفعال کرد. روز سهشنبه، منابع کشتیرانی گفتند که بارگیری نفت در یانبو نیز متوقف شده است. عربستان سعودی به برخی مشتریان اروپایی اطلاع داده است که محمولههای نفت خام اواخر سپتامبر لغو خواهد شد، در حالی که تخمینها برای بازگرداندن خط لوله از چند روز تا چند هفته متغیر بوده است. کریس رایت، وزیر انرژی آمریکا، روز سهشنبه گفت که انتظار دارد نفت ظرف چند روز دوباره از طریق خط لوله جریان یابد.
این اختلال مسیری را تهدید میکند که اخیراً معادل حدود ۴٪ از عرضه نفت جهانی را مدیریت کرده است. تولید عربستان از قبل از آخرین حمله به شدت کاهش یافته بود، به طوری که آژانس بینالمللی انرژی (IEA) تولید اوت را حدود ۶ میلیون بشکه در روز اعلام کرد، کمترین سطح در بیش از سه دهه.
قیمتهای بالاتر به طور فزاینده خلیج فارس را بین اقتصادهایی که میتوانند تا حدی از گرانتر شدن نفت سود ببرند و آنهایی که هزینههای اختلال بر سودهایشان غلبه میکند تقسیم کرده است.
عربستان سعودی و امارات وارد بحران با یک مزیت قابل توجه شدند. هر دو خطوط لولهای دارند که اجازه میدهد برخی صادرات نفت خام از هرمز دور بزند، در حالی که ذخایر مالی آنها فضای بیشتری برای جذب اختلال فراهم میکند.
با این حال، حتی برای تولیدکنندگان بهتر محافظت شده، قیمتهای بالاتر به طور خودکار به یک بادآورده اقتصادی تبدیل نمیشود.
«عربستان سعودی و امارات در حال حاضر از قیمتهای بالاتر سود مالی میبرند، حمایت شده توسط دسترسی به خط لوله؛ آرامکو گزارش کرد که سود در فصل اول ۲۶٪ افزایش یافته است. قطر، کویت، عراق و به ویژه بحرین از قبل خالص منفی هستند. نقطه سربهسر مالی بحرین تقریباً ۱۳۷ دلار در هر بشکه است»، لو رو گفت.
لو رو افزود: «در همین حال، هزینههای منطقهای در حال افزایش است، شامل تخمین ۵۸ میلیارد دلار خسارت به زیرساختهای انرژی، کاهش اشغال هتلهای دبی از ۸۰٪ به ۱۰٪، و افزایش ۱۲ تا ۴۰ برابری بیمه ریسک جنگ. به طور کلی، هزینههای اختلال اکنون بر سودهای قیمتی منطقه غلبه میکند.»
گزارش او تخمین میزند که تقریباً ۸۰ تسهیلات انرژی منطقهای آسیب دیدهاند، در حالی که هوانوردی، گردشگری، کشتیرانی و لجستیک همه تحت تأثیر قرار گرفتهاند. بیمه دریایی ریسک جنگ، طبق گفته آن، از حدود ۰.۲۵٪ ارزش کشتی قبل از جنگ به بین ۳٪ تا ۱۰٪ در برخی موارد افزایش یافته است.
بازارهای مالی منطقه نیز فشار را نشان میدهند. شاخص سهام مرجع عربستان سعودی روز سهشنبه ۰.۹٪ افت کرد، در حالی که دبی ۰.۸٪ و قطر ۰.۵٪ کاهش یافتند زیرا سرمایهگذاران به آخرین حملات و شرایط بدتر شونده کشتیرانی واکنش نشان دادند.
تفاوتها بین کشورهای خلیج فارس به طور فزاینده توسط زیرساخت، تنوع و بافرهای مالی تعیین میشود، نه صرفاً توسط اینکه آیا نفت ۸۰، ۱۰۰ یا ۱۱۰ دلار معامله میشود.
در میان کشورهای خلیج فارس، امارات به دلیل اقتصاد غیرنفتی متنوع، ثروت حاکمیتی قابل توجه و دسترسی به خط لوله به فجیره خارج از هرمز یکی از بهترین موقعیتها را دارد. عربستان سعودی مقیاس بزرگتر و منابع مالی قابل توجهی را حفظ میکند اما همچنان به شدت به نفت وابسته است و همزمان یک تحول اقتصادی جاهطلبانه داخلی را تأمین مالی میکند.
قطر تقریباً مورد متضاد را ارائه میدهد. آن ذخایر مالی قابل توجهی و قیمت سربهسر مالی نسبتاً پایینی دارد، اما مدل اقتصادی آن همچنان به شدت به صادرات LNG وابسته است، که برای آن هیچ جایگزین زمینی معناداری برای هرمز وجود ندارد.
کویت نیز به طور مشابه بافرهای مالی قابل توجهی دارد اما هیچ مسیر دور زدن صادراتی عملیاتی ندارد، در حالی که بحرین با موقعیت مالی بسیار ضعیفتری روبرو است. عراق وابستگی سنگین به نفت را با توانایی محدود برای تغییر مسیر بخش عمده تولید جنوبی خود ترکیب میکند.
«امارات به دلیل تنوع و توسعه خط لوله برای یک رویارویی طولانی مدت بهترین موقعیت را دارد، پس از آن عربستان سعودی، با توجه به مقیاس و ذخایرش. بحرین از نظر مالی، فیزیکی و اقتصادی بیشترین آسیبپذیری را دارد. قطر و کویت ذخایر مالی قابل توجهی دارند اما از نظر ساختاری آسیبپذیر باقی میمانند زیرا هیچکدام مسیر دور زدن هرمز قابل اتکایی ندارند»، لو رو گفت.
ناامنی رو به گسترش در دریای سرخ متغیر دیگری اضافه میکند و شروع به تضعیف فرضیههایی میکند که برنامهریزی اضطراری خلیج فارس بر اساس آنها ساخته شده بود.
برای عربستان سعودی، خط لوله شرق-غرب به یانبو یکی از مکانیزمهای اصلی برای انتقال نفت خام از هرمز دور بود. حملاتی که خط لوله را غیرفعال کردند نشان دادند که زیرساخت طراحی شده برای تنوع بخشیدن به ریسک دریایی میتواند خود در صورت گسترش جغرافیایی درگیری در معرض قرار گیرد.
پیشروی حوثیها در امتداد ساحل دریای سرخ یمن به مشکل افزوده است. کشتیرانی از طریق باب المندب نیز کاهش یافته است، با دادههای Kpler که نشان میدهد ترافیک کشتیها از ۲۸ عبور یکشنبه به ۲۱ در دوشنبه کاهش یافته است. روز سهشنبه، عبدالفتاح السیسی، رئیس جمهور مصر، و محمد بن سلمان، ولیعهد عربستان، بر لزوم حفاظت از آزادی و امنیت ناوبری از طریق باب المندب و دریای سرخ تأکید کردند.
'دریای سرخ مهمترین ریسک جدید است'
برای بازارهای نفت، این توسعه کمتر به دلیل خود رویارویی عربستان و حوثیها مهم است، بلکه به این دلیل است که فرضیه اختلال در یک کریدور کشتیرانی میتواند به سادگی از طریق دیگری جبران شود را تضعیف میکند.
لو رو پیامد را به زبان گستردهتر توصیف کرد: «دریای سرخ مهمترین ریسک جدید است. یک موشک حوثی یک نفتکش عربستانی را در فاصله ۶۳ مایل دریایی از یانبو، انتهای مسیر اصلی خط لوله دور زدن هرمز عربستان، هدف قرار داد، در حالی که نیروهای حوثی بندر موکا یمن را تصرف کردند. چون استراتژی دور زدن به امنیت دریای سرخ وابسته بود، هرمز و باب المندب اکنون باید به عنوان ریسکهای همبسته در نظر گرفته شوند. این امر از یک حق بیمه ریسک بالاتر و پایدارتر حمایت میکند»، او یادداشت کرد.
پیامدها برای ایالات متحده متفاوت است.
به عنوان یک تولیدکننده بزرگ نفت، آمریکا وابستگی بسیار کمتری به نفت خام وارداتی خاورمیانه نسبت به بسیاری از اقتصادهای اروپایی و آسیایی دارد. مصرفکنندگان آمریکایی همچنان در معرض قیمتهای انرژی مبادله شده در سطح بینالمللی هستند، به ویژه از طریق بنزین، گازوئیل، حمل و نقل و سایر هزینههایی که به تورم تغذیه میکنند.
سوختهای تصفیه شده به عنوان یک آسیبپذیری خاص ظاهر شدهاند. صادرات خاورمیانه از گازوئیل، بنزین و سوخت جت تقریباً ۶۰٪ پایینتر از سطوح قبل از جنگ باقی مانده است، طبق تخمینهای IEA که توسط رویترز نقل شده است، در حالی که حملات به زیرساختهای انرژی در سایر نقاط فشار را افزایش دادهاند. قراردادهای آتی گازوئیل آمریکا روز سهشنبه به بالاترین سطح درونروزه بیش از چهار ساله رسید.
زمانبندی سیاسی به ویژه حساس است.
دونالد ترامپ، رئیس جمهور، هفته گذشته گفت که انتظار دارد جنگ ایران «بلافاصله پس از» انتخابات میاندورهای نوامبر پایان یابد، استدلال کرد که تهران سعی در تأثیرگذاری بر رأی دارد. به طور جداگانه، رویترز گزارش داد که برخی مقامات دولت تلاش کردهاند شدت درگیری را پیش از انتخابات مهار کنند در حالی که احتمال اقدام نظامی سنگینتر پس از آن را باز گذاشتهاند.
رئیس جمهور آمریکا همچنین گفت که علیرغم اثر احتمالی آن بر جمهوریخواهان در نوامبر، از جنگ پشیمان نیست.
فشار اقتصادی ملموستر میشود. کاخ سفید بررسی کرده است که آیا از قانون تولید دفاعی برای گسترش ظرفیت تصفیه آمریکا استفاده کند، یک قدم غیرمعمول که نگرانی درباره آسیبپذیری بازارهای سوخت داخلی به اختلالات عرضه بینالمللی را منعکس میکند.
اثرات مالی نیز فراتر از پمپبنزینها گسترش مییابد. افزایش قیمتهای انرژی نگرانیهای تورمی را با برگزاری جلسه فدرال رزرو در این هفته تشدید کرده است. بازده اوراق قرضه خزانهداری ۱۰ ساله آمریکا روز سهشنبه به حدود ۵٪ صعود کرد، بالاترین سطح از سال ۲۰۰۷، در حالی که بازارها حداقل یک چهارم درصد افزایش نرخ بهره توسط فدرال را قیمتگذاری میکردند.
ارزیابی دفتر بودجه کنگره (CBO) منتشر شده روز سهشنبه هزینه مستقیم جنگ شش ماهه آمریکا با ایران را حدود ۳۸ میلیارد دلار برآورد کرد و پیشبینی کرد که ادامه مبارزه میتواند حدود ۳ میلیارد دلار در ماه اضافه کند. CBO همچنین تخمین زد که اختلالات انرژی مرتبط با جنگ میتواند حدود نیم درصد به تورم آمریکا در اوایل ۲۰۲۷ اضافه کند. این ارزیابی هزینه برخی حملات اخیر یا استقراض فدرال اضافی مرتبط با درگیری را شامل نمیشد.
فرانشسکو ساسی، پژوهشگر غیرمقیم در RIE، Ricerche Industriali Energetiche، و پژوهشگر پسادکتری در دانشگاه اسلو، گفت که یک رویارویی طولانی مدت خطر حذف تدریجی هیدروکربنهای خاورمیانه از بازارهای بینالمللی را دارد.
«یک درگیری بلندمدت بین آمریکا و ایران بازارهای جهانی را از حجمهای فزاینده هیدروکربنهای خاورمیانه محروم خواهد کرد، دسترسی بینالمللی به تولید منطقهای را مختل خواهد کرد و سناریوهای سیاسی و اقتصادی را برای بازیگران منطقهای به اندازه ذینفعان انرژی هدر خواهد داد»، او به The Media Line گفت.
ساسی استدلال کرد که عدم قطعیت درباره نقطه پایان سیاسی درگیری همچنین انتظارات برای بازارهای انرژی را پیچیده میکند.
«بیانیههای کاخ سفید آشکار میکند که آمریکا هیچ هدف یا منظور استراتژیک مشخصی برای توقف این جنگ ندارد، تا زمانی که ریاست جمهوری دوم ترامپ کنترل هر دو طرف کنگره را حفظ کند»، او یادداشت کرد.
توصیف او از اهداف واشنگتن ارزیابی خودش را منعکس میکند. دولت ترامپ مقایسه با جنگهای طولانی مدت قبلی آمریکا را رد کرده و استدلال میکند که فشار ایران را تضعیف میکند، در حالی که تحلیلگران خارجی پرسیدهاند چگونه میتوان این رویارویی را بدون یک توافق مذاکره شده یا تشدید بیشتر پایان داد.
آخرین اختلالات بازار مشکل دیگری را برای واشنگتن تقویت میکند: فشار بیشتر بر تهران میتواند همزمان انگیزهها را برای ایران و متحدان منطقهای آن برای استفاده از زیرساختهای انرژی و مسیرهای کشتیرانی به عنوان اهرم افزایش دهد.
«متغیرهای زیادی، شامل ذخایر مالی، موجودات موشکی و پهپادی، ثبات داخلی، درآمدهای نفتی، یا دوام شبکههای منطقهای آن، بر ظرفیت ایران برای تحمل درگیری تأثیر میگذارند»، ساسی گفت.
«با این حال، من یک احتمال واقعی را در نظر میگیرم که ظرفیت ایران برای تشدید بیشتر درگیری از طریق جنگ ترکیبی و انرژی میتواند مشکلات حتی بزرگتری برای واشنگتن، متحدان اروپایی و منطقهای ایجاد کند»، او افزود.
خود ایران تحت فشار اقتصادی قابل توجهی از تحریمها و هزینههای رویارویی است. اما آسیبپذیری اقتصادی لزوماً توانایی آن را برای افزایش هزینهها برای دشمنانش از بین نمیبرد.
محمدعلی غنامیزاده فلاحی، پژوهشگر در مؤسسه مطالعات جاده ابریشم ایران، گفت که تهران هنوز چندین شکل اهرم نامتقارن دارد.
«ایران از نقاط اهرمی مانند تنگه هرمز، قابلیتهای موشکی و شبکه منطقهای خود برای افزایش هزینههای بالقوه هرگونه اقدام نظامی بزرگمقیاس علیه خود استفاده میکند»، او به The Media Line گفت.
برای فلاحی، اختلال دریایی از قبل ماهیت رویارویی را تغییر داده است.
«کاهش ترافیک دریایی در تنگه هرمز، رویاروییهای نظامی متقابل و تهدیدات علیه زیرساختهای حیاتی بحران را از یک رویارویی دوجانبه به یک مسئله امنیت انرژی جهانی تبدیل کرده است»، او یادداشت کرد.
آخرین ارقام کشتیرانی وزن به آن ارزیابی میبخشد. چهار عبور ثبت شده کشتی تجاری از طریق هرمز در دوشنبه کسری از تقریباً ۱۲۵ عبور تجاری روزانه ثبت شده قبل از جنگ را نمایندگی میکرد، در حالی که اختلال همزمان به شبکه صادراتی عربستان در دریای سرخ گسترش یافته است.
عربستان سعودی شروع به لغو برخی تحویلهای نفت خام به اروپا کرده است، که پالایشگاهها را مجبور به جستجوی عرضههای جایگزین میکند. اورلن لهستان، که حدود ۴۰٪ از نفت خام خود را از آرامکو عربستان تهیه میکند، به دنبال جایگزینهایی از دریای شمال، آمریکا، قزاقستان، الجزایر و گویان بوده است، طبق منابع صنعتی که توسط رویترز نقل شده است.
این توسعهها نشان میدهند که چگونه یک درگیری متمرکز بر واشنگتن و تهران هزینهها را فراتر از combatants منتقل میکند. تولیدکنندگان خلیج فارس با زیرساختهای آسیب دیده و مسیرهای صادراتی محدود روبرو هستند؛ خریداران اروپایی و آسیایی با قیمتهای بالاتر و عرضههای نامطمئن روبرو هستند؛ و مصرفکنندگان آمریکایی با فشار تورمی روبرو هستند اگرچه خود کشور یک تولیدکننده بزرگ نفت است.
با این حال، فلاحی در برابر تفسیر تخریب اقتصادی ایران به عنوان مدرکی مبنی بر اینکه تهران نزدیک به تسلیم است هشدار داد.
«از دیدگاه سیاسی و اقتصادی، ایران به دلیل فشار تحریمها، چالشهای اقتصادی داخلی و هزینههای فزاینده رویارویی نظامی با آسیبپذیری فزاینده روبرو است. با این حال، این لزوماً نشاندهنده فروپاشی سریع یا کاهش قابل توجه توانایی آن برای مقاومت نیست»، او گفت.
او گفت خطر بزرگتر در احتمال تشدید گرفتن مومنتوم خود است.
«از دیدگاه نظامی، خطر اصلی در مرحله فعلی لزوماً یک تصمیم عمدی برای شروع جنگ تمام عیار نیست، بلکه یک چرخه تشدید غیرقابل کنترل است»، او نتیجه گرفت.