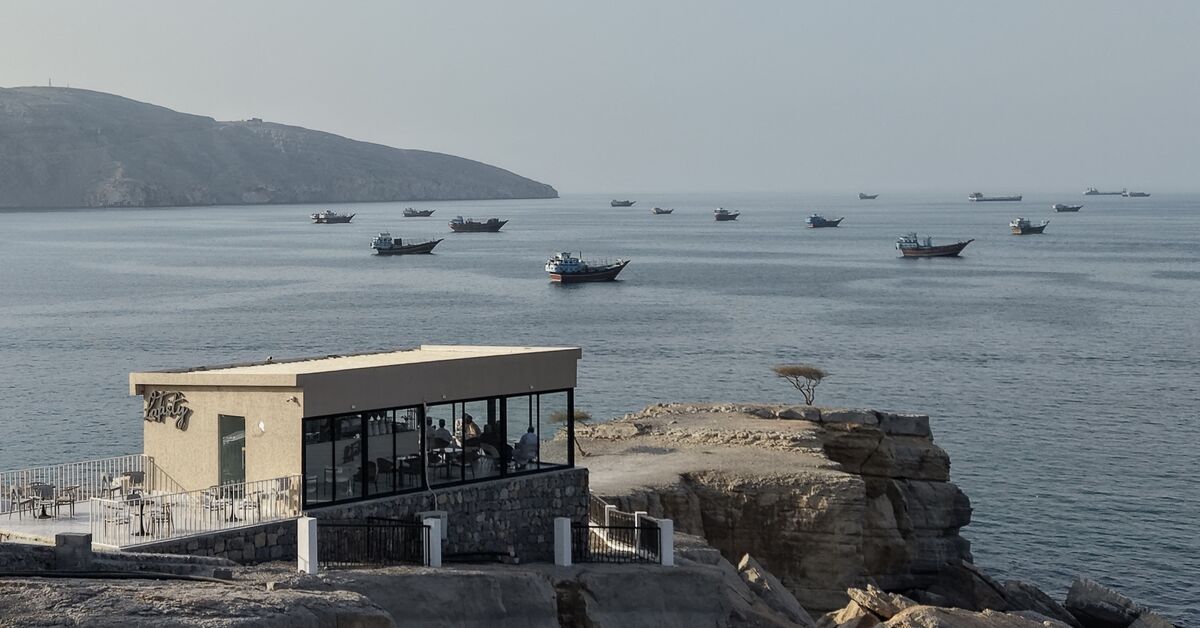
ایران همچنان حملات خود در خلیج فارس را از تانکرهای نفتی تا یک حمله تأییدنشده به رادار نصبشده توسط آمریکا در بحرین تائید میکند. با این حال، نفت همچنان از تنگه هرمز عبور میکند، زیرا صادرات خلیج فارس بازگشته است و بازارها با احتیاط شرط بستهاند که بدترین بخش جنگ آمریکا-اسرائیل-ایران پایان یافته است.
در تنگه هرمز یک بنبست ناخوشایند حاکم است، زیرا درگیری به سمت ماه نهم خود حرکت میکند. هفتهها پیش، دولتها و سرمایهگذاران خاورمیانه برای احتمال تشدید تنش پس از آنکه دولت ترامپ سیگنال داد ممکن است پس از انتخابات میاندورهای آمریکا در ۳ نوامبر حملات علیه ایران را از سر بگیرد، آماده بودند.
اگرچه نیروهای آمریکایی این ماه حملاتی را علیه جزیره قشم ایران در تنگه هرمز انجام دادهاند، اما حمله بزرگ مورد انتظار آمریکا تقریباً دو هفته پس از پیروزی تاریخی دموکراتها در انتخابات هنوز محقق نشده است. در عوض، گفتمان واشنگتن به سمت کاهش تنش تغییر کرده و امیدها را برای ظهور یک فرصت دیپلماتیک افزایش داده است. با این حال، هرگونه خوشبینی ممکن است کوتاهمدت باشد، زیرا نشانههایی وجود دارد که وضعیت موجود پایدار نیست.
ریچارد برونز، رئیس بخش ژئوپلیتیک در شرکت «انرژی اسپکتز» (Energy Aspects)، به المونیتور گفت: «بنبست میتواند مدتی ادامه یابد، اما با توجه به فشار وارد بر هر دو طرف، بعید است که در بلندمدت پایدار باشد، هرچند زمان مشخصی برای شکستن آن وجود ندارد.»
برونز اشاره کرد که جریانهای فعلی در تنگه هرمز به شدت به اسکورتهای نظامی آمریکا و نرخهای بالای حملونقل وابسته است تا برخی از صاحبان کشتی را متقاعد کند که ریسک عبور از تنگه را بپذیرند. او افزود، همزمان حملات مداوم ایران همچنان خطرات واقعی را برای کشتیها ایجاد میکند و ادعای آمریکا مبنی بر باز بودن مسیر آبی را به چالش میکشد، حتی اگر ایران نتوانسته تهدید را به سطحی برساند که جریان صادرات را مختل کند.
در حال حاضر، ایالات متحده شرط بسته است که محاصره نفت ایران و فشار اقتصادی در نهایت تهران را مجبور به عقبنشینی خواهد کرد. برونز گفت: «هرچه وضعیت طولانیتر شود، احتمال بیشتری میبینم که رئیسجمهور ترامپ احساس ناامیدی کرده و دوباره شروع به فکر کردن درباره حملات نظامی کند.» او افزود: «رهبری ایران، در عین حال، تمایل به تشدید تنش تحت فشار را نشان داده است، نه اینکه مواضع خود را در مورد تنگه هرمز یا برنامه هستهایاش ترک کند.»
مکث پس از انتخابات
واکنش فوری بازار به انتخابات ۳ نوامبر نشان داد که معاملهگران روی رویکرد کمتر تقابلجویانه از سوی واشنگتن شرط بستهاند.
قیمت نفت خام برنت، معیار اصلی بازار، پس از نزدیک شدن به سقف جنگی ۱۲۰ دلار در هر بشکه قبل از رأیگیری، برای اولین بار در حدود دو ماه به زیر ۱۰۰ دلار سقوط کرد، زیرا پیروزی گسترده دموکراتها انتظارات را بالا برد که ترامپ تحت فشار قرار خواهد گرفت تا درگیری را کاهش دهد.
این تغییر، نقض رویکرد هفتههای منتهی به انتخابات میاندورهای بود، زمانی که کاخ سفید اصرار داشت تشدید نظامی همچنان یک گزینه است. خود ترامپ پیشنهاد کرده بود که ایران پس از رأیگیری تمایل بیشتری به مذاکره خواهد داشت، در حالی که گزارشها حاکی از آن بود که ارتش آمریکا برای عملیات رزمی بزرگ برنامهریزی میکند.
در عوض، کاخ سفید استدلال کرده است که فشار اقتصادی نیاز به اقدام نظامی را کاهش میدهد. از ماه آگوست، محاصره آمریکا بر بنادر ایران صادرات نفت خام را به شدت محدود کرده است، در حالی که تحریمها آخرین شریانهای مالی باقیمانده را تحت فشار قرار دادهاند.
انتخابات همچنین شکافهایی را در داخل دولت آشکار کرد. جو بایدن معاون رئیسجمهور، شاید با چشماندازی به آینده سیاسی سال ۲۰۲۸، هزینههای درگیری را بخشی از دلیل شکست در انتخابات میاندورهای دانست و از جنگ فاصله گرفت. وال استریت ژورنال در ۱۱ نوامبر گزارش داد که وانس در حال بررسی مذاکرات حضوری مجدد با مقامات ایرانی است که امیدها را برای یک گشایش دیپلماتیک افزایش داده است.
اما ترامپ در ۱۲ نوامبر گفت که واشنگتن نیازی به توافق با تهران ندارد و وانس را به مسائل داخلی هدایت کرد. مارکو روبیو، وزیر امور خارجه، نیز گفته است که «نیازی» به عملیات رزمی بزرگ وجود ندارد، زیرا فشار اقتصادی نتیجه میدهد، حتی وقتی او از سایر کشورها میخواهد که در حفاظت از کشتیرانی کمک کنند.
در حال حاضر، دولت به نظر میرسد راضی است که فشار را بدون راهاندازی حمله بزرگ دیگر حفظ کند. اما ساعت سیاسی در حال تیکتیک است. دموکراتها قرار است در ماه ژانویه کنترل کنگره را به دست بگیرند که توانایی ترامپ برای تأمین مالی جنگ و ادامه عملیات نظامی را پیچیده میکند. اگرچه قانونگذاران نمیتوانند به صورت یکجانبه جنگ را پایان دهند، اما اهرم بیشتری بر هزینههای دفاعی و قوانین اختیارات جنگی خواهند داشت.
پیهای شکننده
عدم قطعیت احاطهکننده بر درگیری آمریکا و ایران همچنان برای تولیدکنندگان انرژی خلیج فارس که با اختلالات تنگه هرمز کنار میآیند، پیامدهای مهمی دارد. صادرات نفت خام منطقه بدون احتساب ایران در اکتبر به طور میانگین ۱۶.۶ میلیون بشکه در روز بوده است، طبق دادههای کیپلر (Kpler)، که اندکی از رقم ۱۷.۱ میلیون بشکه در سپتامبر، زمانی که صادرات به سطوح پیش از جنگ بازگشت، پایینتر است. عرضه جهانی نفت از تقاضا پیشی گرفت در اکتبر برای اولین بار از زمان آغاز جنگ در ۲۸ فوریه.
این بازیابی نیازمند تغییرات عملیاتی پرهزینه بوده است. اکنون حدود ۴۰ درصد از صادرات نفت خام منطقه از طریق خطوط لوله عربستان سعودی و امارات متحده عربی از تنگه هرمز دور میزنند، در مقایسه با ۱۷ درصد قبل از جنگ. تانکرها تحت حفاظت نظامی آمریکا در مسیر آبی حرکت میکنند، اغلب در امتداد ساحل عمان با خاموش کردن فرستندههای موقعیتیاب خود سفر میکنند و سپس محمولهها را به کشتیهای بزرگتر خارج از تنگه منتقل میکنند.
این دور زدنها جایگزین کشتیرانی عادی نیستند. همانطور که ایران حملات کشتیرانی را در اکتبر و نوامبر تشدید کرد، نرخهای حملونقل جهش یافت، بیمه همچنان گران است و بسیاری از اپراتورها همچنان از عبور از تنگه اکراه دارند. بازیابی نیز نابرابر است، با صادرات گاز طبیعی مایعشده قطر که همچنان بیشتر از نفت خام محدود مانده است.
در همین حال، مالیاتهای خود تهران در حال رنج کشیدن است. طبق دادههای کیپلر، این کشور از ۲۵ آگوست هیچ محموله نفت خامی بارگیری نکرده است و پیشبینی میشود درآمد نفت خام و میعانات گازی تا اواسط دسامبر به صفر برسد. از دست دادن این منبع حیاتی تأمین مالی میتواند انگیزه تهران را برای هدف قرار دادن جریانهای انرژی منطقه با کاهش اهرم فشارش افزایش دهد.
پنجره دو ماهه؟
هیچیک از طرفین به نظر نمیرسد آماده ارائه امتیاز برای حل درگیری باشند، علیرغم هزینههای رو به رشد آن.
تلاشهای دیپلماتیک همچنان فعال است، با قطر و سایر واسطههای منطقهای که سعی در پر کردن شکافها دارند. اما آمادگیهای نظامی همچنان یک عامل متغیر غیرقابل پیشبینی است. گزارشها حاکی از آن است که آمریکا طرحهایی برای از سرگیری عملیات رزمی تهیه کرده است، در حالی که یک ناو هواپیمابر آمریکایی دیگر انتظار میرود در نوامبر به منطقه برسد. ایران گزینههایی برای افزایش فشار بر تولیدکنندگان خلیج فارس، از جمله حملات به ترمینالهای صادرات، خطوط لوله و زیرساختهای انرژی، را حفظ کرده است.
بازار کلی نفت از قبل این عدم قطعیت را منعکس میکند. در یک تحلیل بازار در ۶ نوامبر، کیپلر استدلال کرد که حق بیمه ریسک ژئوپلیتیکی پس از تغییر رویکرد واشنگتن در دوران پس از انتخابات تا حدی کاهش یافته است، اما هشدار داد که دو ماه آینده دورهای بهویژه خطرناک برای تشدید مجدد تنشها باقی میماند. یک گشایش دیپلماتیک میتواند قیمتها را پایینتر ببرد، در حالی که شکست بنبست میتواند به سرعت خوشبینی اخیر بازار را معکوس کند.
برای تولیدکنندگان خلیج فارس، پیامدها فوریتر هستند. بازیابی صادرات توانایی منطقه را برای سازگاری با اختلالات فوقالعاده نشان داده است، اما همچنین جایگزین پایدار برای تنگه هرمز عملکردی ایجاد نکرده است، در حالی که آنها برای گسترش گزینههای جایگزین رقابت میکنند. بدون یک تسویه سیاسی یا یک ترتیب امنیتی بادوامتر، مدل فعلی همچنان در برابر حملات آسیبپذیر باقی خواهد ماند و به حمایت نظامی پرهزینه آمریکا وابسته است که نمیتواند بینهایت ادامه یابد.
با پشت سر گذاشتن انتخابات میاندورهای آمریکا، پنجره دیگری که میتواند تعیینکننده باشد در نبرد برای تنگه هرمز در حال باز شدن است، زیرا ترامپ فضای سیاسی محدودتر خود را در برابر موقعیت اقتصادی تحت فشار شدید ایران ارزیابی میکند.