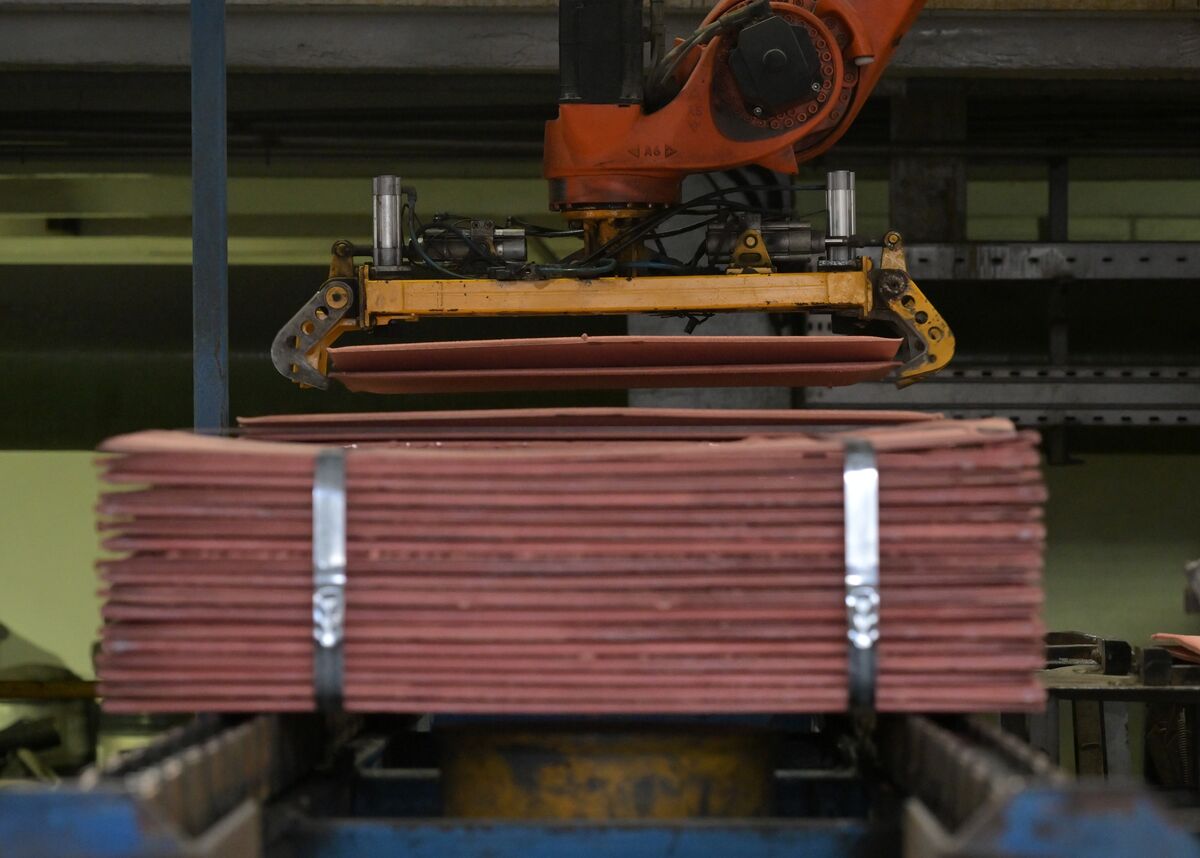
از زمان بازگشت دونالد ترامپ به قدرت، مس به واسطه جابجایی لرزهای انبارهای جهانی مرتبط با ریسک وضع تعرفه بر این فلز، جهش داشته است. اما با نزدیک شدن ترامپ به نیمهی دوم دوره دوم ریاست جمهوریاش، بسیاری از گاوها در بازار نگرانند که قیمتها در صورت عدم پیگیری او، سقوط کنند.
تا هفتههای گذشته، قراردادهای آتی مس در نیویورک با پریمیومهای پایدار نسبت به شاخص جهانی تعیینشده در بورس فلزات لندن معامله میشدند و این امر به تجار امکان داد تا سودهای بیسابقهای از حمل مس به ایالات متحده قبل از اعمال هرگونه عوارض کسب کنند. در نتیجه، انبارها خارج از ایالات متحده به شدت کاهش یافتند و واردات مستمر آمریکا یک حلقه بازخورد ایجاد کرد که به قیمتهای LME کمک کرد تا ماه گذشته به رکورد نزدیک به ۱۵ هزار دلار برای هر تن متری برسد.
اما با نزدیک شدن به انتخابات میاندورهای، سرمایهگذاران در سراسر بازارها میپرسند که آیا عملکرد قوی دموکراتها برنامه تجاری ترامپ را مختل خواهد کرد یا حتی ممکن است او را ترغیب کند تا روی تعرفهها بیشتر تمرکز کند. و برای گاوهایی که روی مس شرط بستهاند، پیامدها میتواند عمیق باشد اگر ترامپ تمایل یا توانایی پیش بردن این عوارض را نداشته باشد.
تحلیلگران نتیکسیس SA هشدار دادهاند که معامله تعرفهها حبابی در بازار یکی از مهمترین کالاهای صنعتی جهان ایجاد کرده و اگر تعرفهها رد شوند، ممکن است به سرعت بترکد. گروه مککواری میگوید در این سناریو قیمتها میتوانند به سمت ۱۰ هزار دلار در تن سقوط کنند، یا اگر تعرفهها با تأخیر اعلام شوند و به تجار اجازه دهند فلز بیشتری به ایالات متحده ارسال کنند، میتوانند تا ۱۸ هزار دلار نیز رشد کنند. قراردادهای آتی سهماهه در ساعت ۲:۲۷ بعدازظهر در شانگهای با تغییر ناچیز در قیمت ۱۴,۴۳۴.۵۰ دلار در تن معامله میشدند.
«من چیزی شبیه به این را قبلاً ندیدهام، که جهتگیری نهایی قیمت آینده در تصمیم یک فرد خلاصه شود»، آلیس فاکس، استراتژیست کالاها در مککواری، در یک مصاحبه گفت.
با نزدیک شدن به انتخابات میاندورهای، نشانههایی وجود دارد که تجار تمایل بیشتری به شرط بستن علیه تعرفهها دارند، و شرطبندیهای آنها متمرکز بر شکاف بین قراردادهای آتی مس در کمکس نیویورک و LME است. این دو بازار زمانی تقریباً همگام حرکت میکردند، اما قیمتهای کمکس — که اگر ترامپ تعرفهها را معرفی کند شامل حقوق گمرکی خواهد بود — از زمان پیشنهاد رسمی ترامپ برای تعرفههای مس در فوریه ۲۰۲۵ با پریمیومهای عظیمی نسبت به LME معامله شدهاند.
تجار میتوانند قراردادهای کمکس را بفروشند و قراردادهای LME را بخرند تا بازارها را به تعادل برگردانند، اما تا اخیراً، چنین فعالیت آربیتراژی تقریباً کاملاً کاهش یافته بود، طبق گفته مارک بیلی، مدیرعامل Sucden Financial Ltd.، یکی از بزرگترین کارگزاریهای بازار. دلیل آن این است که تجاری که قراردادهای کمکس را فروختهاند، ممکن است در صورت پیش بردن تعرفهها توسط ترامپ، زیانهای سنگینی متحمل شوند.
اما در هفتههای اخیر، Sucden درخواستهایی از سرمایهگذارانی دریافت کرده که علاقه جدیدی به این معامله نشان میدهند. در همین دوره، شکاف بین قیمتهای کمکس و LME فرو ریخته است، و این کاهش پس از گزارش رویترز ماه گذشته که اعلام کرد طرحهای ترامپ برای تعرفههای مس به دلیل نگرانیها درباره اثرات تورمی آن متوقف شده، شتاب گرفته است.
«در هفتههای گذشته، جو کمی تغییر کرده است»، بیلی در یک مصاحبه در لندن گفت. «مردم شروع به بررسی مجدد ورود به این بازار کردهاند.»
کاهش محمولهها
اگر این روند سرعت بگیرد، تمایل فزاینده سرمایهگذاران به شرط بستن علیه تعرفهها از طریق شکاف کمکس میتواند پیامدهای عمیقی برای بازار داشته باشد، با لغو مداوم انگیزه برای تجار جهت ارسال فلز بیشتر به ایالات متحده.
در بازار فیزیکی مس، محمولههای مس از آفریقا به سمت ایالات متحده هماکنون در حال کاهش هستند، طبق دادههای شرکت ردیابی کشتیها Kpler. و در حالی که تردیدها درباره تعرفهها در حال افزایش است، تجار همچنین آگاه از احتمال کارت برندهای هستند که ترامپ بلافاصله پس از انتخابات میاندورهای و قبل از رسیدن کشتیهایشان، تعرفهها را اعلام کند.
همزمان با آغاز گردهمایی سالانه LME Week در لندن در آخر هفته جاری، فرو ریختن شکاف کمکس سوختی به بحث درباره اینکه آیا گرانش ممکن است بر مس غلبه کند، اضافه میکند؛ چرا که جهش قیمتهای انرژی، افزایش نرخ بهره و تضعیف بازار سهام تهدیدهایی برای چشمانداز تقاضا ایجاد کردهاند.
با افزایش این ریسکها، پویاییهای عرضه متفاوت در ایالات متحده و بقیه جهان انگیزه دیگری برای تجار جهت فروش شکاف کمکس فراهم میکند، طبق گفته آلستیر مونرو، استراتژیست فلزات در Marex Group، یک کارگزاری بزرگ دیگر در این حوزه.
اخیراً، محدودیتهای فزاینده عرضه در LME باعث افزایش قیمتهای ماه اول نسبت به قیمتهای کمکس شده و شکاف بین این دو قرارداد را با نزدیک شدن به سررسید آنها کاهش داده است. قرارداد تحویل سپتامبر، به عنوان مثال، بیش از ۶۰۰ دلار در تن در ماه قبل از تحویل از دست داد، در حالی که کمکس با پریمیومی کمتر از ۴ دلار تسویه شد.
«اشتهای بیشتری برای فروش نیویورک و خرید لندن وجود دارد زیرا تمایل طبیعی برای بسته شدن آربیتراژ هنگام نزدیک شدن به موعد تحویل وجود دارد»، مونرو از طریق تلفن از لندن گفت. «آربیتراژ یکی از نمودهای آن است، اما اشتیاق فزایندهای برای پوزیشن کوتاهفروش مس به طور کلی با دیدگاه نزولی کلان وجود دارد.»
بحث قطبیکننده
البته، تجار مس قبلاً توسط ترامپ در مورد تعرفهها فریب خوردهاند، دردناکترین مورد در جولای سال گذشته، زمانی که او عوارض ۵۰ درصدی را بر محصولات مس پاییندستی اعمال کرد در حالی که شکل کالایی این فلز که در بازارهای آتی معامله میشود، دستنخورده باقی ماند.
این اقدام باعث سقوط قیمتهای کمکس شد، اما تا اخیراً آنها با پریمیوم قابل توجهی نسبت به LME باقی ماندهاند زیرا ترامپ در را برای اعمال آنها در آینده باز گذاشت. از آن زمان، بازار مس درگیر بحث قطبیکنندهای درباره اینکه آیا او چنین خواهد کرد یا خیر، بوده است.
در حالی که تردیدها درباره تعرفهها در حال افزایش است، هیچکس در بازار مس انتظار ندارد که او آنها را کاملاً رد کند، زیرا انجام این کار میتواند اجازه دهد انبارهای عظیمی که در بنادر ایالات متحده جمع شدهاند، دوباره به بازارهای بینالمللی هجوم آورند. یک نظریه محبوب این است که سکوت ترامپ درباره تعرفهها یک تله عمدی برای ایجاد «ابهام راهبردی» جهت جلوگیری از این اتفاق است.
اما با توجه به اینکه چقدر تعرفهها برای برنامه سیاسی ترامپ مرکزی بودهاند، برخی هنوز انتظار دارند که او پیش برود — احتمالا به زودی در ۱ ژانویه، مطابق با توصیهای که سال گذشته به ترامپ توسط وزارت تجارت داده شد.
«عدم قطعیت اصلی، سیاست تعرفههای ایالات متحده است»، گریس لی، مدیر سرمایهگذاری صندوق مدیریت دارایی خصوصی Shanghai Ducheng Private Equity Fund Management Co. گفت. «با دید بسیار کم به افکار دولت، ساختن یک استدلال جهتدار ساده برای خرید یا فروش مس دشوار است.»
فرصت نادر
هماکنون، انبار مس ایالات متحده آنقدر عظیم است که ممکن است سالها طول بکشد تا تولیدکنندگان آن را مصرف کنند. در همین حال، مازاد عرضه فرصتی نادر برای تجار ایجاد کرده تا انبارها را بخرند و با فروش قراردادهای آتی در کمکس، سود کوچکی کسب کنند.
این معاملات که به نامهای «تأمین مالی کانتانگو» شناخته میشوند، پیچیدگی بیشتری به بحث پیرامون پویاییهای عرضه و چشمانداز قیمتها برای سال آینده اضافه میکنند.
سودهای ارائهشده در مقایسه با فرصتهای طلایی ایجادشده توسط تجارت وارداتی ایالات متحده اندک است. با این حال، آنها به اندازه کافی سودآور هستند که تحلیلگران Bank of America Corp. میگویند میتواند مانع از خروج مس به بازار جهانی شود — کمک به حفظ حمایت از قیمتها حتی اگر ترامپ از تعرفهها عقبنشینی کند.
و برای هر کسی که دیدگاه نزولی نسبت به مس دارد، ریسکی که ترامپ ممکن است با تعرفهها پیش برود همچنان بزرگ است. طبق توصیه وزارت تجارت، عوارض میتوانند به صورت مرحلهای اعمال شوند، ۱۵ درصد در سال ۲۰۲۷ و ۳۰ درصد در سال ۲۰۲۸.
این میتواند به معنای کشیده شدن بیشتر مس به ایالات متحده باشد، که جنگ bids جهانی را که مس را به رکوردهای بالا برده، مجدداً زنده میکند. در چین، بزرگترین مصرفکننده، انبارها به شدت کاهش یافتهاند، و اگر مجبور به جایگزینی انبارها همزمان با جهش واردات آمریکا باشند، قیمتها خطر پیچیدن به سمت بالا را دارند.
«آنها احتمالاً فکر میکردند که این کل فرآیند انبارداری تاکنون انجام شده است»، هلن آموس، تحلیلگر کالاها در BMO Capital Markets Ltd. گفت. «اگر فکر کنند: «در واقع، این فرآیند دو سال دیگر ادامه خواهد داشت» چه؟»